前言
华盛顿近来一直面临债务问题,但不寻常的是,它现在有了应对计划。过去几个月的政治表演不妨先放一边:美联储主席发表了一代人以来最鹰派的杰克逊霍尔演讲,财政部长又在电视上暗示债券市场将有意外。剥开这些表象,剩下的是一套相当连贯的策略,用来管理每年新增规模相当于国内生产总值6.5%的债务存量。这套计划有两条路径,政府并未在两者之间取舍,而是同时推进。
第一条路径是缩短其债务久期。财政部将新发行向短期国库券倾斜,并通过回购注销长期债券。虽美联储尽管新主席语气鹰派,实际上却是这一方向的合作伙伴:他正与财政部步调一致地缩短自身资产负债表的久期。媒体持续报道的贝森特与沃什之间的“不和”,在我们看来是分工而非对抗——一人负责通胀叙事并重建美联储信誉,另一人负责长端和融资,二者产生同样的副产品:利用短端需求,押注市场中需求近乎无穷的那个角落——银行、货币基金和稳定币体系都在渴求短期、安全、高流动性的票据。压缩长端供应可以形成更有利的供需格局,从而帮助压制长端收益率。
财政部管理庞大政府债务负担的另一套计划是“以增长化解债务”。面向投资的减税、以砍掉一百多条规则才新增一条的速度、石油产量与AI资本开支受到鼓舞:这套政策组合刻意且毫不掩饰地顺周期。其引擎是AI资本开支的繁荣:今年规模达7500亿美元,且仍在复利式增长。但该计划也并非万无一失:超大规模科技公司的融资模式已从现金转向债务,它们的投资级信用利差,而非备受争论的市盈率,正在重演互联网泡沫的形态:即信用先于股票一年破裂。11月的中期选举很可能将众议院交给一个AI政策明显鹰派的政党。而最微妙的是,整个建设浪潮对长期收益率变得极其敏感,而路径一无论如何精于工程,均无法压制该收益率。
本文分上下两篇。上篇先聚焦第一条路径——久期瘦身:财政部如何把新发行向短期国库券倾斜、回购长期债券;美联储如何在鹰派叙事下,同步压缩自身资产负债表的久期;短端需求为何近乎无限,银行、货币基金和稳定币体系又如何成为承接力量;以及这套“久期机器”的天花板究竟在哪里。理解路径一,是理解后续增长赌局和资产配置的前提。
01
路径1——久期瘦身
1
双方立场
先从双方各自想要什么说起,沃什领导的美联储将联邦基金利率维持在3.50%至3.75%,而核心通胀率为3.3%,市场则预计对于9月15-16日会议加息概率已超过五成。他在杰克逊霍尔的演讲既未提及前瞻性指引,也未说明反应函数——这是一种蓄意的模糊策略。他坚称,即使今夏通胀数据表现更为温和,他仍不认为潜在通胀趋势已有所改善。按任何教科书式的解读,这都是一个守护利率曲线短端的“鹰派”。
与此同时,贝森特领导的财政部已将其长期债券回购计划规模翻倍,每季度至少500亿美元,且通过直接赎回长期债券的方式筹集资金。他谈及收益率“未能反映基本面”,并暗示将动用市场未曾见过的工具。按教科书的解读,这正是“鸽派”在捍卫长期利率。
二者之间存在更深层次的逻辑联系。美联储希望缩减资产负债表规模并缩短久期结构——沃什曾表示,投资组合的规模和久期值得重新审视,由前理事杰里米·斯坦领导的工作组正在研究相关方案。财政部则希望降低平均融资成本,并使债务存量少受期限溢价的制约。美联储持有较少长期债券、财政部发行较少长期债券的世界,是这两位人士分别描述过的理想状态。我们认为,凯文·沃什无需成为高调的“鸽派”来协助政府融资;相反,若美联储被视为背离通胀原则,将丧失公信力,甚至可能导致长期债券收益率进一步攀升。我们认为,凯文·沃什正在赢得市场对其“适度宽松”的信任——待其工作组完成审查后,他将推出更具影响力的举措。
2
久期机器:慢动作挤压
财政部这部分举措更为引人注目。过去一年多来,债券发行结构逐渐向短期国库券倾斜,而8月份的举措——将季度长期债券回购规模翻倍至至少500亿美元——已从流动性管理越界为主动干预。如果如传闻所言,该操作由财政部总账户提供资金,那就相当于用现金赎回长期债券:长期债券退出市场,而后续发行的替代债券则偏向短期。贝森特几乎已证实了这一框架,他本人放弃了“财政部扭转操作”这一说法,并指出他掌握着市场所不知道的信息。11月初公布的下一季度再融资公告将揭示这种倾斜的可持续性;我们预计,这种偏向短期国债的倾向在面对财政赤字时仍将得以维持。
美联储方面虽然动静较小,但进展比大多数投资者预期的更深入。有三项举措至关重要。首先,自2025年12月起,美联储持有的机构抵押贷款支持证券(MBS)产生的所有本金偿付均已再投资于短期国债。这在资产端构成了一种慢动作的久期压缩:每月,有效久期较长的抵押贷款证券到期,并被久期较短的证券取代。其次,2025年底资金压力后启动的“储备管理购买”——即每月在公开市场上购买国库券——常被描述为“管道工程”,从会计角度看确实如此。但储备体系购买新发行的国库券,实质上就是储备体系在购买财政部即将大量发行的同一类证券。无论你如何称呼它,其本质都与短期端货币化如出一辙。第三,2025年10月的会议纪要显示,联邦公开市场委员会已就目标达成一致:SOMA投资组合应与市场构成保持一致——在以短期国债为主的市场中,这意味着美联储持仓的久期将大幅缩短。
数据解释了这种紧迫性。沃什7月向国会表示,美联储持有的国债平均久期约为六年半,而市场平均久期约为四年半。在他看来,央行持有比私营部门更长期限的国债,是抗击危机时期的产物,而危机早已过去——引用沃尔克的话说,这相当于政策在“权限边缘”运作。量化紧缩结束后,美联储资产负债表规模接近6.7万亿美元,目前已不再增长。但其久期正通过双轨并行的方式同步下降:一方面是长期债券的被动减持,另一方面是短期债券的主动增持。
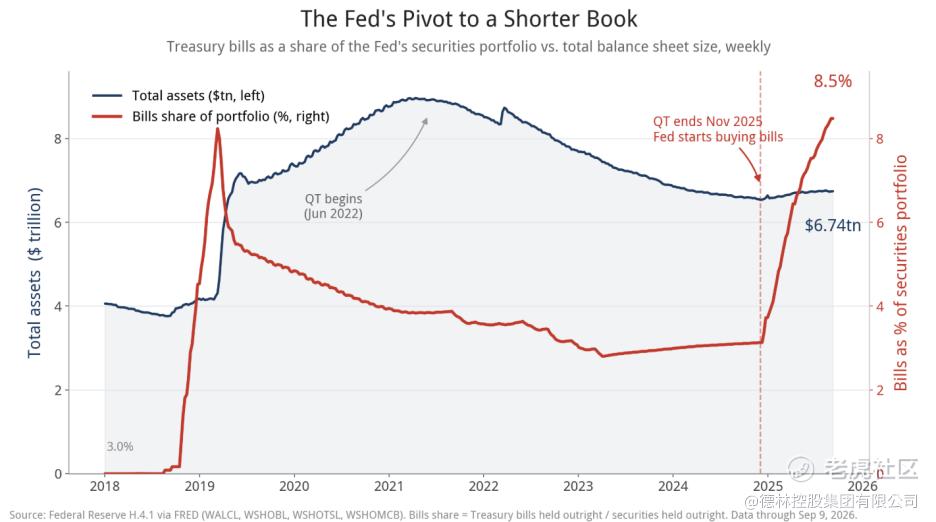
图 1:美联储转向更短久期持仓,数据来源: 德林家族办公室
正是需求端让这一机制显得合乎情理。与长期端相比,美元体系中的短期需求目前几乎是无底洞。货币市场基金持有7.86万亿美元——同比增加逾7500亿美元——其中国债占42%,且过去十二个月内该比例上升了25%。加权平均期限约为四十天。这是由结构性、监管及税收因素驱动的对收益率曲线前端的需求,且随着每次短期国债拍卖都会重新定价。稳定币增添了一条真正的新渠道:根据法律规定,其资金必须投资于短期国债,仅最大发行方持有的国库券规模就高达约1900亿美元。外国官方账户即使在削减其票息投资组合的同时,也一直在增加对国库券的配置。而美联储本身,尽管曾威胁要缩减资产负债表,但通过国库券再投资和再融资市场计划(RMPs),也重新加入了这一行列。
此处的变数在于银行流动性监管。将于今年4月1日生效的eSLR最终规则,将最大型银行的吸存子公司杠杆率要求从6%下调至4%的上限,并重新调整了控股公司的要求——这使控股公司释放了约130亿美元的资本,子公司层面则释放了2190亿美元,降幅达28%。接下来将发生什么:流动性监管本身。3月,贝森特公开要求流动性规则应将利用预置抵押品在贴现窗口的借款能力纳入考量;监管事务副主席鲍曼当天也对此表示赞同。前理事米兰已公布具体方案:在流动性覆盖率(LCR)分子中计入贴现窗口融资能力,上限为高质量流动性资产(HQLA)的20%;据其估算,此举将在整个银行体系内释放5,000亿至1万亿美元的闲置现金。正式提案预计将于2027年初出台,此前美联储资产负债表工作组将于12月提交报告。正是在这里,“私营部门量化宽松”的论调开始盛行,而我们则要对此踩下刹车。看多方认为:释放的流动性和放宽的杠杆率规则将使银行能够大规模吸纳美国国债——这相当于私营部门对政府债券的持续买盘,从而替代美联储的资产负债表。这是一个极具诱惑力的故事,尽管仍有进一步发展的空间,但我们认为这仍是一个“如果”的问题。
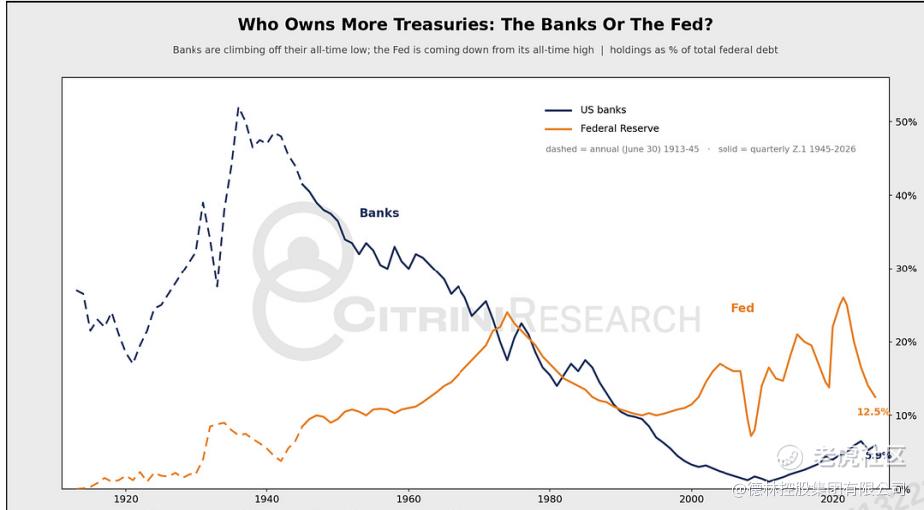
图 2:美国银行与美联储持有美债占联邦总债务比重,数据来源: Citrini Research, 德林家族办公室
总的来说,整体机制如下:财政部出售短期国债;美联储购买短期国债;私营部门购买短期国债。长期国债变得越来越稀缺,因回购而被注销,且美联储的再投资从未填补这一缺口。即使债务存量在增长,市场中剩余期限的流通量却在缩减。这就是供给侧收益率曲线管理,而且该机制已经开始运行。
3
局限:久期机器的天花板
路径一需要进行压力测试,因为我们的基本情景已将边缘性失败纳入考量——而且,正是这条路径的局限性,才决定了路径二的价格。
首先,我们认为贝森特的经济政策方向是正确的,但规模尚不足以实现他的议程。每季度500亿美元——每年2000亿美元——的股票回购计划虽是一笔巨款,但对于借贷规模达数万亿美元的政府而言,这不过是期限上的微不足道的误差,无法替代量化宽松。此外,我们还看到贝森特在9月10日的回购行动中采取了保守的做法。
而美联储在协议中的承诺也自有其代价。一位拒绝提供政策指引、缩减资产负债表、并将通胀风险定价重新私有化的主席,正在重建2008年后美联储耗时十五年压缩的期限溢价。每向前迈出一步,向格林斯潘时代的“不透明”靠拢,就意味着收益率曲线将变得更加陡峭。因此,这台机器的两部分在边际上相互博弈:财政部拉低长期利率;美联储的政策理念则推高长期利率。
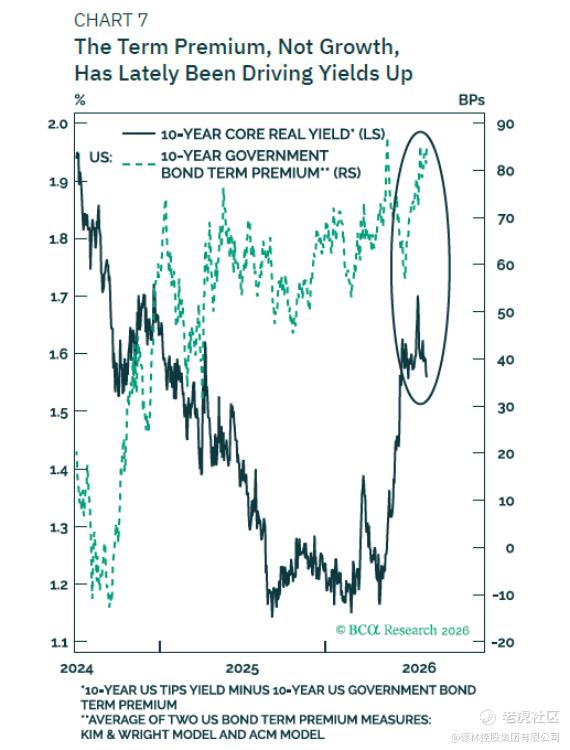
图 3: 10年期美债实际核心收益率与期限溢价走势,数据来源: BCA Research, 德林家族办公室
因此,如果久期紧缩未能达到预期,我们预计将看到收益率曲线当前走势的更深层次表现:即收益率曲线将呈现熊市陡化,直到期限溢价足够大,足以吸引美联储不愿扮演的私人买家入场。在我们看来,市场今年对每次长期债券反弹都持看空态度的本能反应是有充分依据的:长期端供需问题或许可以得到管控,但并未得到根本解决。我们也据此调整了投资组合,并在过去两年中一直保持中性的久期立场。
此外,即使策略调整范围有限,我们仍面临另一项不确定性。如果加息是美联储恢复市场信心的必要手段,这可能会给贝森特先生带来额外负担。未来十二个月内,将有约7万亿美元的国库券到期。美联储每次加息25个基点,都会推高整个策略所扩大的债务存量的成本。政府已将期限溢价风险置换为再融资风险。在政策利率处于3.5%–3.75%且存在加息倾向的情况下,这或许并非一笔划算的交易。然而,已经做出选择。
下期预告
路径一并非没有天花板。它能把长端供需问题从“失控”变为“可控”,却无法凭工程手段消灭期限溢价;一旦久期机器失效,收益率曲线可能以熊市陡化完成出清。更关键的是,这条路径与路径二并不天然兼容:如果长端利率重新上行,AI资本开支所依赖的债务融资链将首当其冲。
下篇我们将讨论路径二——“以增长化解债务”:AI资本开支如何成为美国名义增长的单一引擎,超大规模科技公司的融资模式如何从现金流转向债务,信用利差为何先于股票发出信号,11月中期选举如何把AI建设从工程问题变成政治风险。在下篇中我们还将讨论在这一双路径框架下,家族办公室应如何配置。
敬请关注。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
精彩评论