一个正在被重新定义的市场
2025年,供应链金融领域迎来了一个关键转折点。
2025年4月,《关于规范供应链金融业务 引导供应链信息服务机构更好服务中小企业融资有关事宜的通知》正式落地,首次在国家级层面将“脱核”融资纳入顶层设计框架。
文件明确提出,鼓励商业银行“积极探索供应链脱核模式,利用供应链‘数据信用’和‘物的信用’,支持供应链企业尤其是中小企业开展信用贷款”。
据CIC灼识咨询《2026年中国供应链金融科技行业蓝皮书》,按资金来源交易额统计,我国供应链金融市场规模已从2021年的59.5万亿元增长至2025年的83.7万亿元,复合年增长率8.9%。
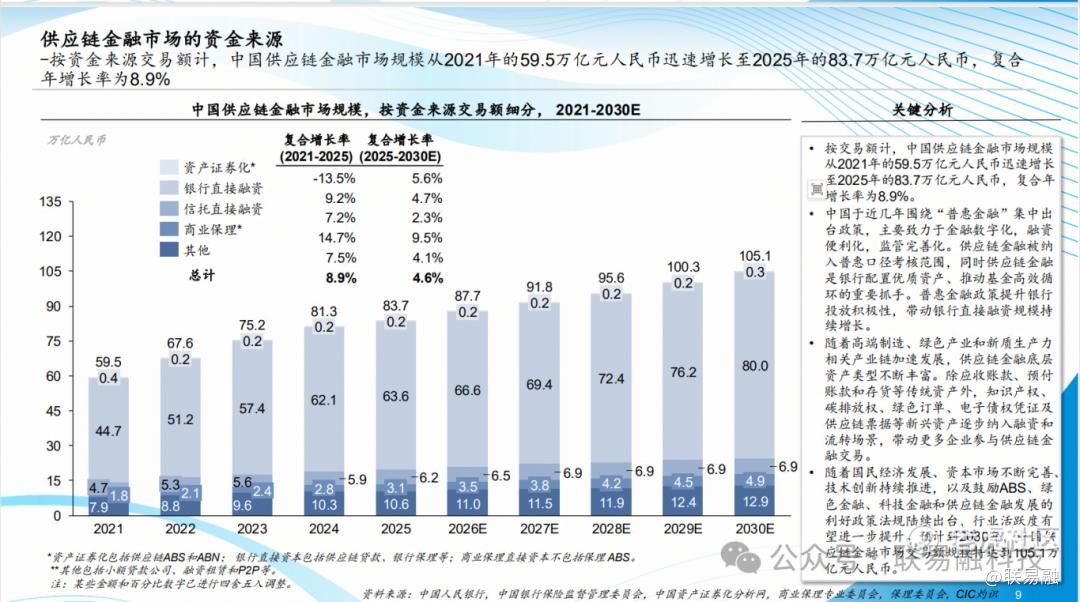
CIC灼识咨询 · 蓝皮书原图 原图中 2026E—2030E 为预测值,与历史数据区分。
随着AI技术的变革,其自动化数据处理和智能风控能力,使脱核产品真正具备了规模化落地的技术条件,带来了新的机遇。至此,基于政策+技术的双重推动,供应链金融从“核心企业信用传导”的1.0时代,正式迈入“数据信用驱动”的2.0时代。
01 / THE SHIFT
脱核, 到底“脱”的是什么?
部分人对“脱核”存在误解,认为就是完全抛开核心企业。事实上,行业共识是“脱核不离核,确真不确权” 。
脱核产品要解决的核心问题,是弱化对核心企业“主体信用”的单一依赖,转而依托中小企业与核心企业的历史交易数据、订单数据、物流信息等“数据信用”进行评估。用一句话概括:核心企业不再需要盖章确权,但它在真实交易中产生的数据仍然是风控的关键输入。
这个转变的本质,是信用评估的锚点发生了变化——从“谁在背书”变成“交易是否真实”。
02 / ARCHITECTURE
脱核产品的技术架构 长什么样?
脱核产品不是简单的产品创新,而是需要一套完整的技术系统进行支撑。从当前行业实践来看,其技术架构可以拆解为三层。
01 / DATA
数据层:四流合一与隐私计算
传统供应链金融模式下,只能看到核心企业确权对应的应付账款信息。脱核模式下,则需要穿透到每一笔真实交易中,其风控的核心逻辑是交叉验证“四流”数据——商流、物流、资金流、信息流。
以某商业银行的订单融资产品为例,其以货运物流、生鲜电商及综合电商等高频、数字化程度高的交易场景为切入点,依托大数据技术,对场景内沉淀的海量交易数据、结算流水及税务信息进行深度挖掘与交叉验证。
但这里存在一个关键问题:核心企业的交易数据涉及商业机密,如核心企业不希望对外透露敏感信息,则如何在不直接接触原始数据的前提下完成风险评估?——隐私计算技术可以解决该难题,实现数据的“可用不可见”。
将原始数据通过技术加工转变为资金方所需的风险评估报告,如行业风险趋势图谱、企业经营稳定性、业务增长趋势等,从而满足不接触原始数据即可完成风险评估的需求。
02 / MODEL
模型层:从主体信用评分到数据信用评分
传统授信模型的核心变量是核心企业的"主体信用",脱核产品则需要重建一套评估体系。
行业已有的可参考框架是:根据资金方行业目标客群及核心企业白名单,筛选稳定优质的企业客户;从工商、司法等维度设置准入强规则;融合发票数据、税务数据,构建量化评分指标;根据企业销售收入、财报数据、供应链周转情况测算额度并匹配定价;
自动化批量预警,智能评估风险等级。
在此之上,还可采用“纵向穿透+横向穿透”双维度评估:“纵向穿透”定位企业在单一产业链上的位置和层级,“横向穿透”以企业为中心进行网状交易关系穿透,评估其在多个产业链条中的交易情况。
这意味着,脱核风控模型不再只关注“你和谁做生意”,而是评估“你的生意本身是否健康”。
03 / EXECUTION
执行层:全流程线上化闭环
脱核产品的执行链路,是从贷前画像到贷后管理的全流程线上化、智能化风控创新。
贷前,系统自动构建供应商的经营画像与信用评分,替代传统依赖核心企业确权和人工尽调的模式;贷中,AI模型持续监控高频交易数据流,对订单量变化、履约情况、结算异常进行实时分析预警;贷后,建立全流程线上资金监控,确保融资款项定向用于真实贸易背景支付。
这条链路的每一个环节,都在减少对人工判断的依赖。本质上是把风控从专家经验驱动,变成数据模型驱动。
03 / AI AT WORK
脱核产品 如何落地?
“数据信用”这个词在行业里讲了多年,但真正让它从一个概念变成可落地产品的,归功于AI的技术升级。
脱核风控所需的数据,与传统信贷数据有本质区别。传统风控依赖的是财务报表、征信报告等低频、结构化数据;脱核风控需要的是订单、物流、结算等高频、非结构化、多源异构的交易数据。没有AI的自动化处理能力,这些数据的采集、清洗、验证和建模成本将高到无法商业化。
具体来看,AI在脱核产品中承担三个核心角色:
数据加工者
把非结构化的交易单据转化为结构化、可计算的风控变量。一张电子运单、一份采购合同,经AI解析后成为可入模的字段。
关系发现者
通过知识图谱识别交易网络中的隐性关联和风险传导路径。企业之间层层嵌套的贸易关系,人工尽调很难穿透,图谱可以。
动态监控者
对高频交易数据流做实时异常检测,让风控从“放款那一刻”延伸到融资全周期,而不是贷后靠季度报表复盘。
三个角色合在一起,“数据信用”才真正具备了可评估的基础。
04 / LINKLOGIS IN PRACTICE
联易融的实践: 数据替代确权。
在脱核这条新赛道上,科技方案商的角色正在变得关键:它们处在数据、场景与资金之间,负责把核心企业的交易数据合规地“翻译”成银行可用的风控语言。脱核最终能否规模化,比拼的不再是某一方的意愿,而是有没有一套能同时打通数据、模型与执行的基础设施。
某建工客户上游有大量中小微供应商面临应收账款占款周期长、融资门槛高的困境,某国有大行依托订单融资产品给出了另一条路径:不依赖核心企业授信及确权,供应商凭与核心企业的真实交易数据,即可在线申请融资。截至目前,已累计为9家上下游中小微企业办理融资53笔,总金额达9020万元。
这套模式能够跑通,技术底座来自联易融的数字化供应链平台。平台在保障数据隐私安全的前提下,将核心企业的交易订单、物流运单、资金流向等数据实时同步给银行,形成全流程可视化的风控抓手。
供应商无需提供额外抵押担保,资料提交、额度审批、融资申请、资金到账全流程线上完成。
05 / THE NEXT STEP
脱核加速, 让信用回归交易本身。
根据2025年新浪财经联合贸易金融发布的行业研究报告显示,脱核融资在整体市场中的占比仅9.6%,而确权保理占比高达53.8%。
数据表明,脱核模式目前仍是市场补充,远未成为主流,但趋势方向是明确的:供应链金融正从依赖核心企业信用背书的强确权模式,向基于交易数据和动产信息的脱核模式加速演进。
脱核产品的本质,是让信用评估回归交易本身。当一笔交易的真实性可以通过数据交叉验证来确认,核心企业的盖章确权就不再是融资的必要条件,这不仅是产品层面的创新,更是供应链金融底层逻辑的重构。
而脱核产品的竞争,不是单点技术的比拼,而是从数据底座到生态协同的系统性能力的较量。
针对供应链金融科技服务公司而言,脱核产品对平台的能力要求,不再是简单的资产与资金的撮合对接、全流程线上化系统及运营服务的输出,而是在以往基础上,叠加构建一套从数据采集、清洗、验证到风控模型输出、再到多方协同的完整解决方案。这也印证了行业的未来方向,不在依赖核心企业确权,而是让信用回到交易本身。
精彩评论